Proforma-Rechnung: Bedeutung, Angaben und die Umsatzsteuer-Falle
Proforma-Rechnung: was sie ist, wann Sie sie brauchen (Vorauskasse, Zoll, Muster), welche Angaben draufgehören und warum Umsatzsteuer darauf teuer werden kann.
Proforma-Rechnung: was sie ist, wann Sie sie brauchen (Vorauskasse, Zoll, Muster), welche Angaben draufgehören und warum Umsatzsteuer darauf teuer werden kann.
15 Prozent Ihres Gewinns bleiben steuerfrei, ohne dass Sie dafür einen Cent investieren müssen: Bis zu einer Bemessungsgrundlage von 33.000 € zieht das Finanzamt den Grundfreibetrag von höchstens 4.950 € automatisch ab (Stand Jänner 2026). Oberhalb dieser Grenze endet die Bequemlichkeit - dort bekommt den Freibetrag nur, wer rechtzeitig investiert. Das Wichtigste in Kürze Grundfreibetrag:…
Wer als Selbstständiger von zu Hause arbeitet, kann 2026 pauschal 1.200 € im Jahr von der Steuer absetzen - ohne einen einzigen Beleg und ohne ein separates Arbeitszimmer. Voraussetzung ist, dass Sie keine anderen aktiven Einkünfte über 13.539 € haben, für die Ihnen anderswo ein Arbeitsplatz zur Verfügung steht. Diese Arbeitsplatzpauschale ist die einfachste Art,…
Wer 2026 als Einzelunternehmer 50.000 € Umsatz macht und die Basispauschalierung wählt, setzt 7.500 € Betriebsausgaben ab - ohne einen einzigen Beleg. Das ist fast das Doppelte von 2024, als die Obergrenze noch bei 12 Prozent und 26.400 € lag. Mit der Veranlagung 2026 steigt der Pauschalsatz auf 15 Prozent, die Höchstsumme auf 63.000 €…
Am 11. März 2025 wurde die ViDA-Richtlinie (Richtlinie (EU) 2025/516) verabschiedet - das umfassendste Reformpaket der EU-Mehrwertsteuer seit der Einführung des Mehrwertsteuer-Binnenmarkts 1993. Drei Säulen verändern die Praxis grundlegend: die Plattform-Wirtschaft bekommt eine Deemed-Supplier-Haftung für Kurzzeit-Beherbergung und Personenbeförderung, die Single VAT Registration weitet den One-Stop-Shop massiv aus, und das Digital Reporting Requirement ersetzt die zusammenfassende…
Die 2023 angehobene GWG-Grenze von 1.000 Euro netto ist im Veranlagungsjahr 2026 unverändert. Was viele Selbstständige übersehen: Die Grenze ist nur die halbe Miete. Entscheidend für den Steuervorteil sind das Zusammenspiel mit dem Investitionsfreibetrag (IFB), die korrekte Behandlung bei gemischter privater und betrieblicher Nutzung, die Frage Brutto oder Netto bei Kleinunternehmern ohne Vorsteuerabzug und die…
E-Rechnung Österreich 2026: keine B2B-Pflicht, Pflicht gegenüber dem Bund seit 2014 mit ebInterface oder UBL, ViDA ab 2030 für grenzüberschreitende B2B-Umsätze.
SVS-Beiträge 2026: Mindestbeitragsgrundlage 551,10 €, Höchstbeitragsgrundlage 8.085 € im Monat, Beitragssatz 26,83 % plus 12,96 € Unfallversicherung. Fällig am Ende des zweiten Quartalsmonats.
Vermieter-Steuern 2026: AfA 1,5 % (im ersten Jahr bis 4,5 %), Grundanteil laut Verordnung 20, 30 oder 40 %, Instandsetzung bei Wohngebäuden zwingend auf 15 Jahre, Umsatzsteuer 10 % auch bei Beherbergung.
Kryptowährungen in Österreich: 27,5 % beim Verkauf gegen Euro, Tausch zwischen Kryptos steuerfrei, Altvermögen bis 28.2.2021, Verlustausgleich mit Aktiengewinnen, KESt-Abzug durch inländische Plattformen.
Wer auf Plattformen wie Airbnb, Vinted, Etsy oder willhaben Geld verdient, wird seit 2023 dem Finanzamt gemeldet. Die EU-Richtlinie DAC7 wurde in Österreich durch das Digitale Plattformen-Meldepflichtgesetz (DPMG) umgesetzt. Plattformbetreiber müssen jedes Jahr bis zum 31. Jänner Daten ihrer Verkäufer und Vermieter an das Finanzamt Österreich übermitteln. Beim Verkauf von Waren bleibt nur ungemeldet, wer…
Mitarbeiterprämie 2026: bis 500 € lohnsteuerfrei, nur Juli bis Dezember 2026 und nur mit Kollektivvertrag oder Betriebsvereinbarung. Gewinnbeteiligung bis 3.000 €, beide sozialversicherungspflichtig.
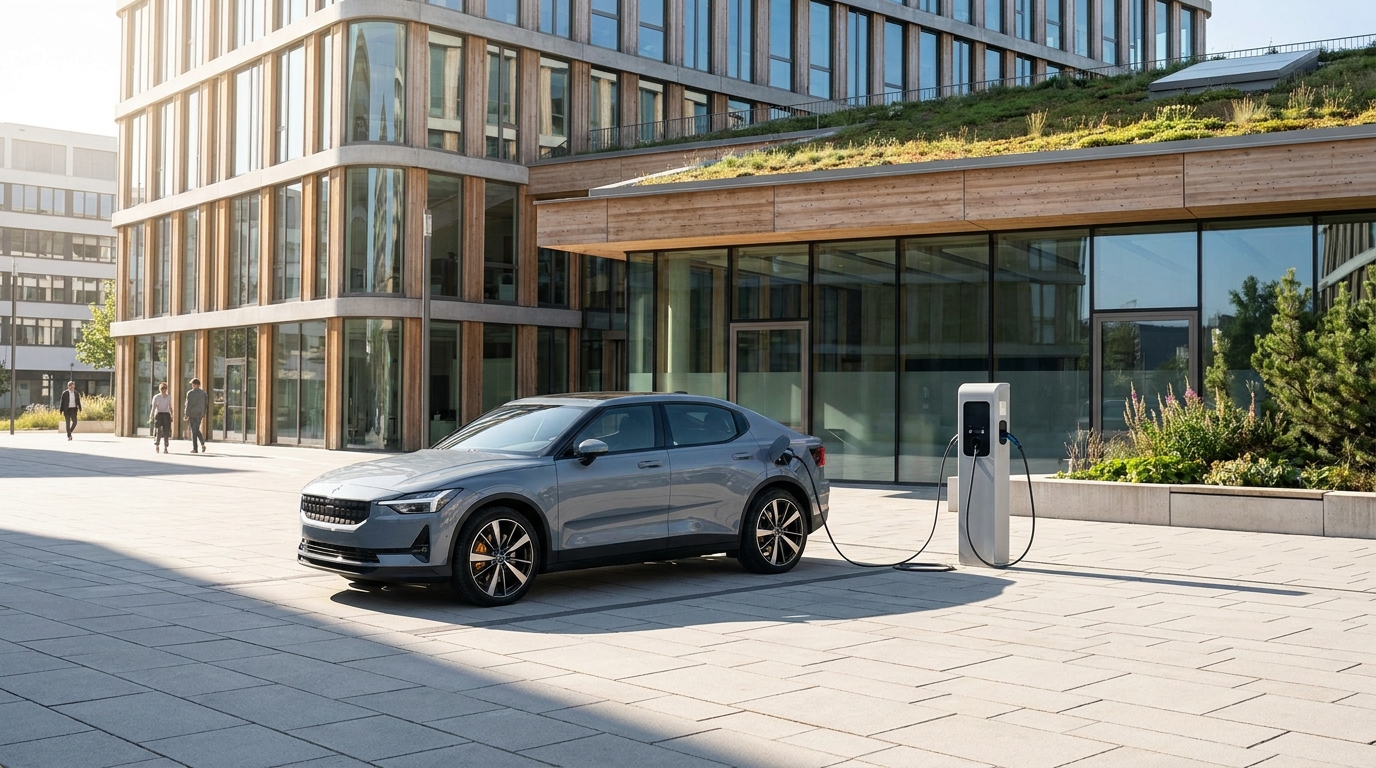
Firmenwagen privat nutzen: 2 % der Anschaffungskosten (max. 960 €) oder 1,5 % (max. 720 €). E-Autos 2027 0,375 % (max. 180 €), ab 2028 0,625 % (max. 300 €). Halber Sachbezug bis 500 km im Monat.
Der Investitionsfreibetrag (IFB) ist seit 2023 ein zentrales Steuerinstrument für österreichische Unternehmen, die in das Anlagevermögen investieren. Aktuell läuft eine befristete Erhöhung: für Anschaffungen zwischen 1. November 2025 und 31. Dezember 2026 steigt der Standardsatz von 10 auf 20 Prozent, der Öko-IFB von 15 auf 22 Prozent. Bei einer maximalen Bemessungsgrundlage von 1 Million Euro…
Mit 1. Jänner 2025 wurde die österreichische Kleinunternehmerregelung grundlegend reformiert: die Umsatzgrenze stieg von 35.000 Euro auf 55.000 Euro, die Berechnungsbasis änderte sich, die alte 15-Prozent-Toleranz wurde durch eine neue 10-Prozent-Regel ersetzt. 2025 war das erste Jahr unter dem neuen Regime. Wer an der 55.000-Euro-Grenze arbeitet oder sie überschreitet, sollte die Details genau kennen, um…
Das Digitalsteuergesetz 2023 sieht in Österreich eine Besteuerung von Unternehmen vor, die über keine physische Betriebsstätte verfügen, aber deren Umsätze und Gewinne hauptsächlich durch digitale Leistungen erzeugt werden. In diesem Zusammenhang gibt es eine Steuerabgabe auf Online-Werbeleistungen, die im Digitalsteuergesetz festgelegt sind. Wettbewerbsverzerrungen und Steuerverluste In der digitalen Wirtschaft ist es ein weit verbreitetes Phänomen,…
Steuerfreie Zuwendungen an Mitarbeiter 2026: Betriebsveranstaltungen bis 365 €, Weihnachtsgeschenke und Gutscheine bis 186 €, Jubiläum 186 €, Essensgutscheine 8 € pro Tag. Für Geburtstagsgeschenke gibt es keinen Freibetrag.
Das Jahressechstel ist die Einkommensteuergrenze in Österreich, wo andere Zahlungen (z. B. 13. und 14. Monatsgehalt, Boni) mit einem Vorzugssatz nach Abzug eines Zuschusses von 620 EUR (ab 2018) besteuert werden. Rechtsgrundlage für diese Regelung ist § 67 EStG. Das Jahressechstel entspricht dabei in der Regel dem Wert von zwei durchschnittlichen Monatsgehältern. Der sechste Teil…
Bei dem Begriff Sonderausgaben handelt es sich um einen Begriff aus dem Steuerrecht. Sonderausgaben sind eindeutig der privaten Sphäre des Steuerpflichtigen zuzuordnen. Es handelt sich weder um Betriebsausgaben, noch um außergewöhnliche Belastungen. Allerdings sind diese gegebenenfalls nur teilweise abzugsfähig. Jedoch lohnt es sich, Sonderausgaben zum Abzug zu bringen, da somit die Steuerbemessungsgrundlage gemindert wird. Dies…
Umsatzsteuer in Österreich 2026: vier Steuersätze seit Juli 2026 (20, 13, 10 und 4,9 %), Beherbergung 10 %, Kleinunternehmer bis 55.000 € mit Toleranz bis 60.500 €, Voranmeldung und OSS.